
【2026年最新】アリペイ登録方法とクレカ連携手順!失敗原因も解説

【2026年最新】アリペイ登録方法とクレカ連携手順!失敗原因も解説に挑戦したい方へ、役立つ ヒントをご紹介します。
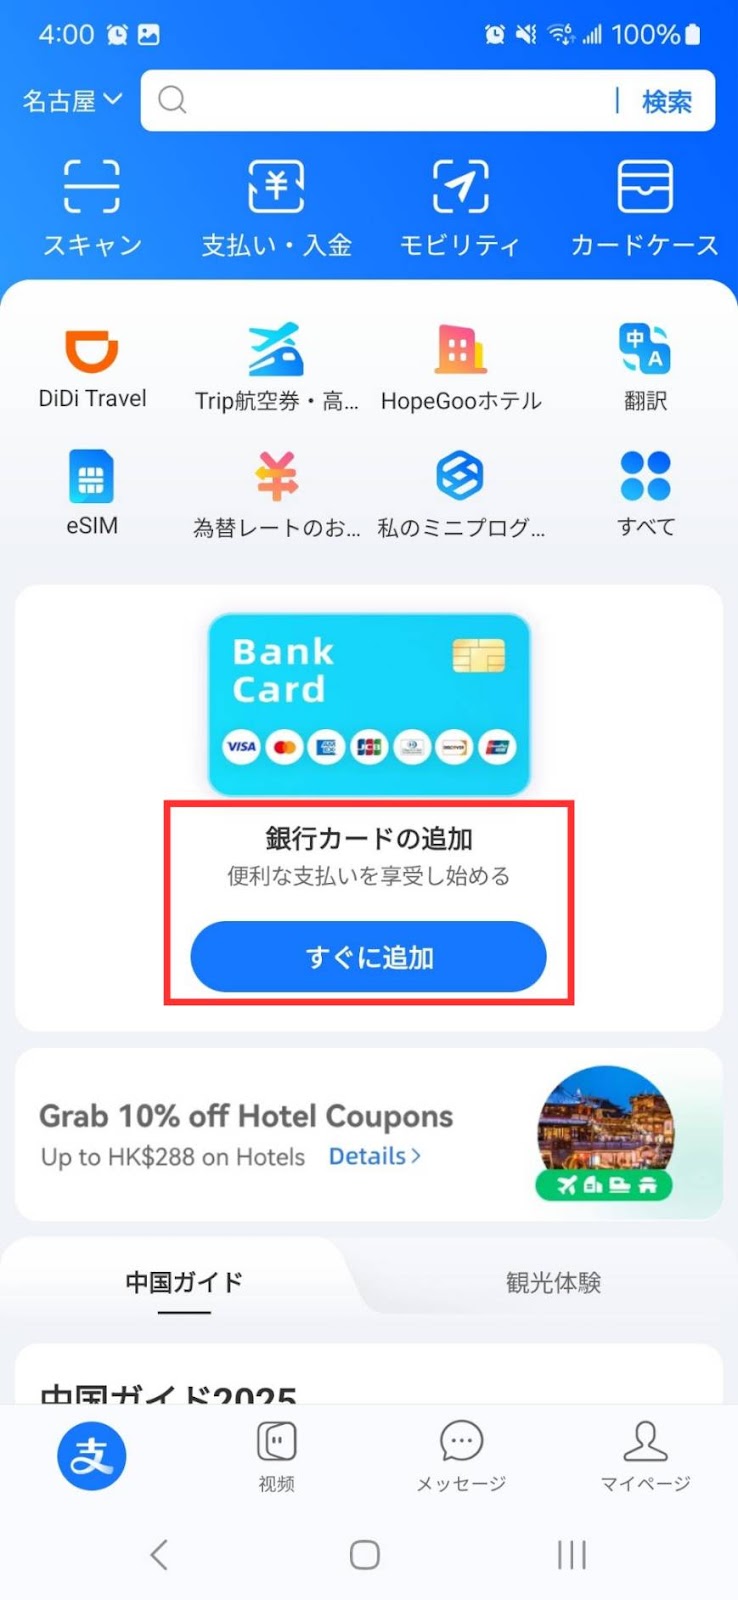
アカウントが開設できたら、決済の原資となるクレジットカードを登録します。アプリ下部の「Account」タブから「Bank Cards」を選択し、「Add Card」へと進みます。
カード番号、有効期限、セキュリティコード(CVV)、およびカード保有者の氏名と請求先住所を正確に入力します。この際、カード会社側の3Dセキュア(本人認証サービス)によるワンタイムパスワード入力が求められるため、事前にカード発行会社のWEB明細サービス等で認証設定が有効になっていることを確認してください。
利用可能な国際ブランドと、決済時に発生するコスト構造は下表の通りです。
注意すべきは、「1回あたり200元(約4,200円〜4,400円換算)」という金額の境界線です。アリペイ公式の規定により、200元未満の決済ではアリペイ側の手数料は免除されますが、200元以上になると決済総額に対して一律3%のアリペイ手数料が上乗せされます。さらに、日本の各クレジットカード会社が設定している海外事務手数料(概ね1.6%〜3.8%程度)が別途加算されるため、高額決済時には実質5%前後の追加コストが発生する計算になります。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
