
分割払いとリボ払いの違いとは?手数料で損しない選び方と仕組みを徹底比較

分割払いとリボ払いの違いとは?手数料で損しない選び方と仕組みを徹底比較について押さえておきたい 注意点を分かりやすい構成で解説いたします。
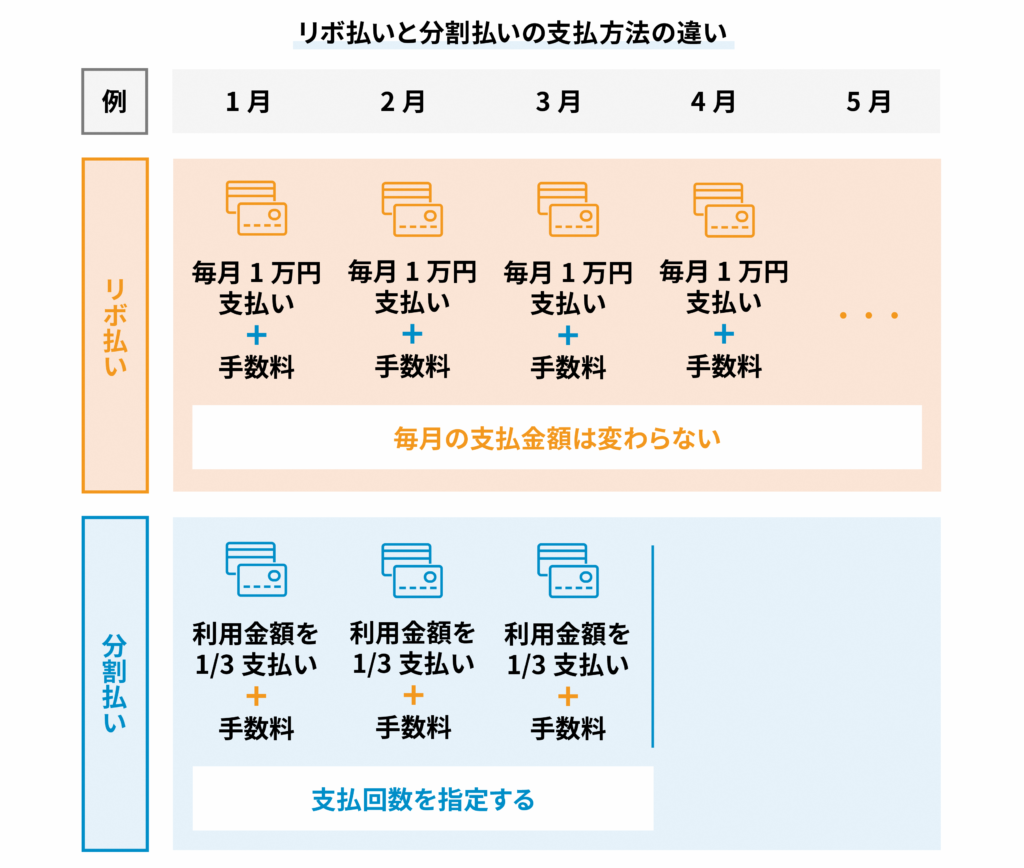
分割払いを利用するにあたって、必ず覚えておくべき絶対的ルールがあります。それは「2回払いまでは手数料が完全に無料である」という事実です。
クレジットカード各社は、1回払い(一括払い)と2回払い、そしてボーナス一括払いについては手数料を徴収していません。10万円の買い物を2回払いに指定した場合、翌月と翌々月に5万円ずつ引き落とされ、手数料は0円です。
しかし、3回以上の分割払いになると、途端に年率12.0%〜15.0%程度の手数料が発生します。分割払いのメリットとデメリットを整理すると以下の通りです。
【分割払いのメリット】
- ゴールが明確:支払回数が決まっているため、完済までのスケジュールが可視化され家計の予算が組みやすい。
- 商品単位の管理が可能:「この家電はあと5回で払い終わる」と購入物ごとに進捗が把握できる。
- 2回払いならコストゼロ:給料日をまたいで負担を分散させたい時にノーリスクで利用できる。
【分割払いのデメリット】
- 買い物が重なると月々の引き落としが跳ね上がる:5万円の3回払いと、10万円の5回払いを同時に抱えると、月々の請求額が単純合算され家計を一気に圧迫する。
- 指定できる回数に制限がある:カード会社や加盟店によって選べる回数(3・5・6・10・12・15・18・20・24回など)が限定されている。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
