
当期純利益の求め方完全講義!計算式と損益計算書5つの利益を徹底解剖

当期純利益の求め方完全講義!計算式と損益計算書5つの利益を徹底解剖を詳しくリサーチ! 読者が気になる 重要ポイントを分かりやすく展開します。
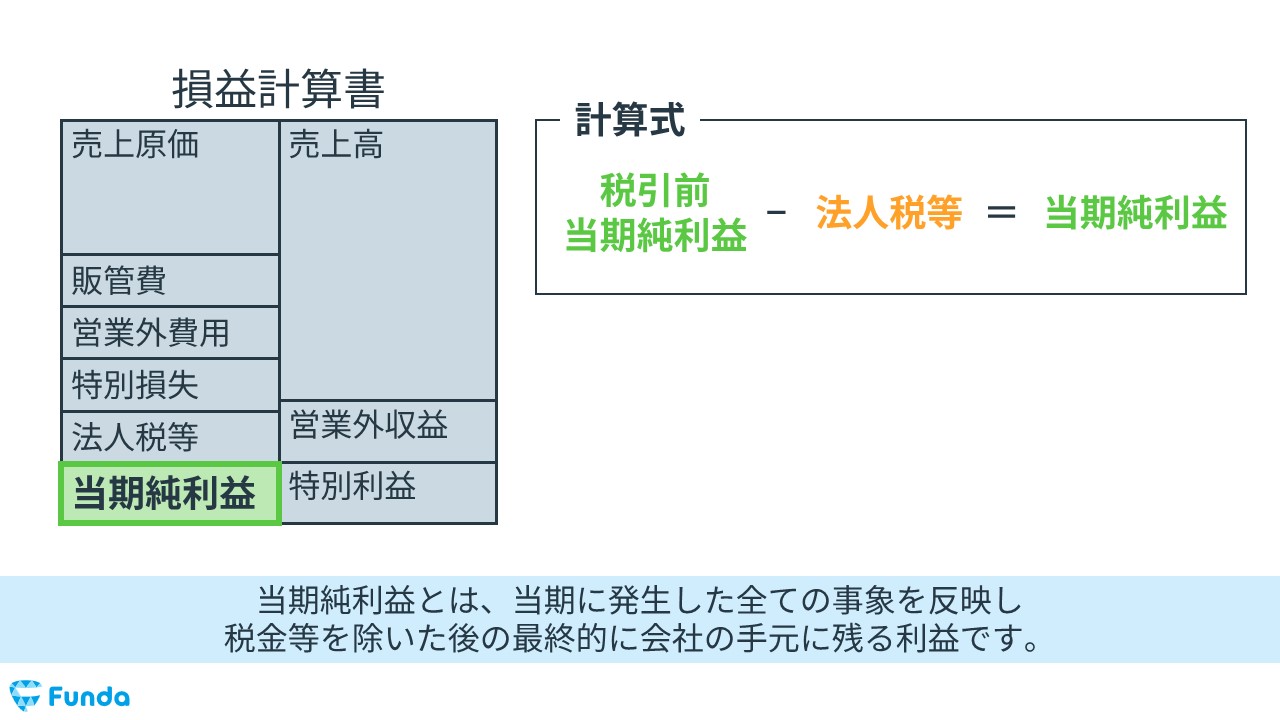
当期純利益の求め方は、本質的には非常にシンプルな引き算で成り立っています。数式として表すと以下の通りです。
【当期純利益の基本計算式】
当期純利益 = 税引前当期純利益 -(法人税、住民税及び事業税 ± 法人税等調整額)
この式にあるように、企業の最終利益を導くには、まず税引前当期純利益の求め方を理解しなければなりません。税引前当期純利益は、「経常利益 + 特別利益 - 特別損失」で算出されます。火災による損失、保有不動産の売却益、事業再編に伴う減損損失といった「その期限りの特殊な要因」をすべて経常利益に反映させたものが税引前当期純利益です。
ここから差し引かれるのが、国や自治体へ納める「法人税、住民税及び事業税(いわゆる法人税等)」です。実効税率は企業の規模や所在地によって多少前後しますが、一般的には約30%前後が目安となります。ただし、決算書の実務において初学者が最もつまずきやすいのが「法人税等調整額」の計算です。
税法上の課税所得と、企業会計上の利益には認識のズレ(貸倒引当金の限度額超過や減価償却費の限度超過など)が生じます。このズレを期間配分して会計上の利益と税金費用を適切に対応させる手法が「税効果会計」です。法人税等調整額がマイナス計上されれば法人税等の合計負担が減り、当期純利益は増加します。逆にプラス計上されれば当期純利益が押し下げられます。「単に税金を引くだけ」ではなく、将来の税金影響額まで緻密に調整された結果が当期純利益として表れます。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
