
ブラックリスト確認方法とスマホ開示手順|審査落ちの真相と保有期間

これさえ読めば安心! ブラックリスト確認方法とスマホ開示手順|審査落ちの真相と保有期間の導入方法をステップバイステップで解説します。
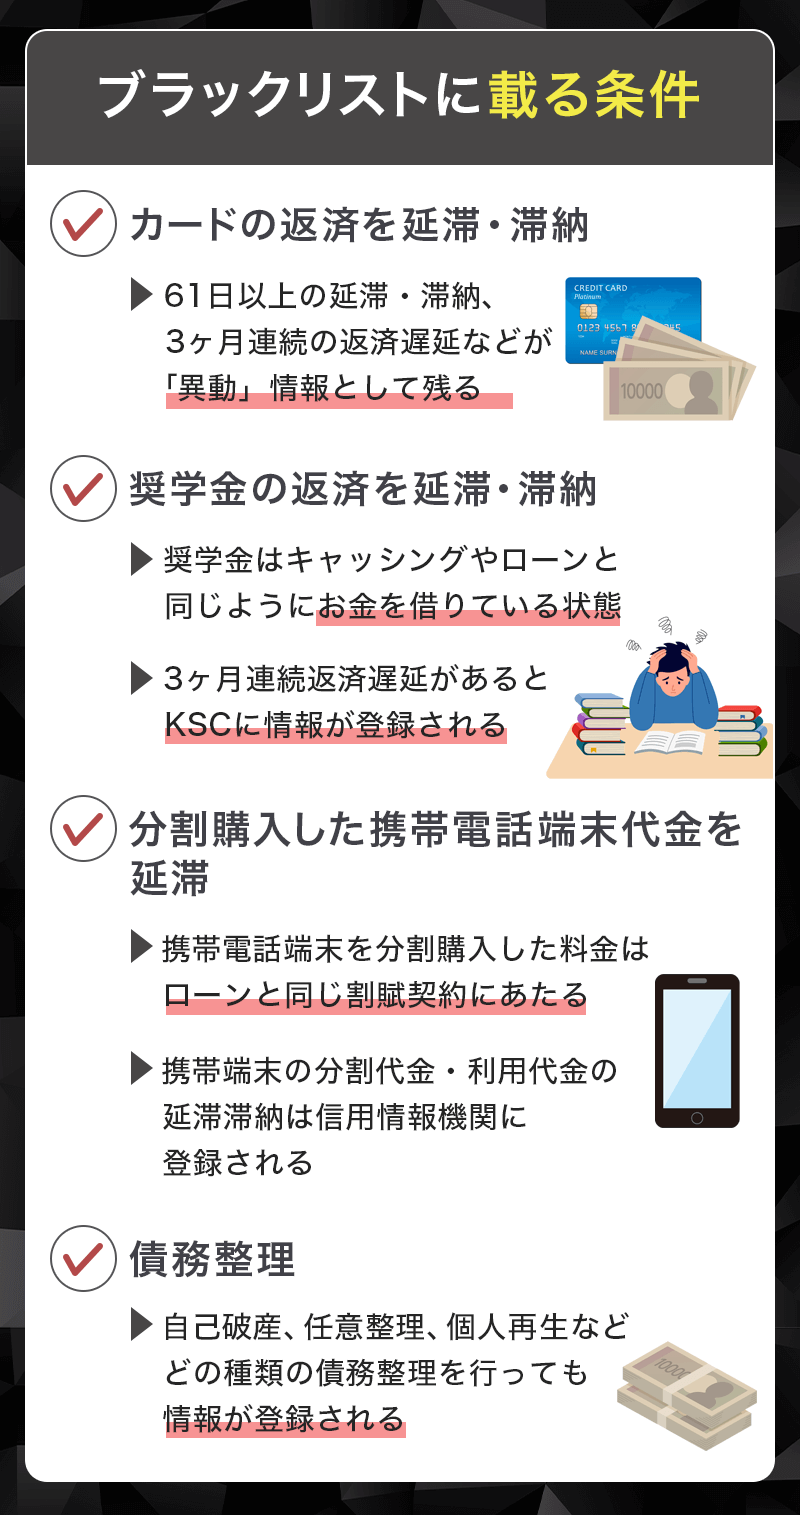
審査落ちへの漠然とした恐怖に振り回される前に、状況に応じた客観的なアクションを選択する必要があります。信用情報の開示請求を行うべき人と、焦って動く必要のない人の判断基準を整理します。
今すぐ開示請求を行うべき人
- 半年〜1年以内に住宅ローンやマイカーローンの本審査を控えている人:万が一過去の少額延滞が登録されていた場合、本審査での否決歴が残る前に対処方針を立てる必要があります。
- 心当たりがないのにクレジットカードの審査に連続して落ちた人:過去の携帯割賦、学生時代の奨学金、あるいは引っ越し前の旧住所宛ての督促を見落としている可能性が極めて高いため、現状把握が急務です。
- 過去の債務整理や延滞から数年が経過し、再スタートを切りたい人:情報が正式に抹消されたかどうかを確認し、いわゆる「クレヒス(クレジットヒストリー)」の再構築を開始する基準点を把握できます。
焦って開示する必要がない人
- 直近数年でカードの引き落とし日遅延が1日もなく、新規ローン予定もない人:信用情報は適切に管理されており、不安から無意味に開示手数料を支払う必要はありません。
- 審査落ちした直後に、理由もわからず手当たり次第に他社へ申し込んでいる人:信用情報機関には「申込履歴」が6ヶ月間記録されます。短期間に複数社へ申し込むと「申込みブラック」と呼ばれる資金難状態とみなされるため、まずは新たな申し込みを一切停止し、開示による原因特定を優先すべきです。
また、現金主義を徹底してきた結果、信用情報機関に過去の利用実績が一切存在しない「スーパーホワイト」と呼ばれる状態も存在します。30代〜40代以上で履歴が完全に空白の場合、金融機関は「過去に自己破産して信用情報がリセットされたのではないか」と警戒し、審査が慎重になる傾向があります。この場合は、少額のショッピング枠から地道に利用実績を積み上げることが最短の解決策となります。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
