
ブラックリスト確認方法とスマホ開示!信用情報が消える年数を徹底検証

ブラックリスト確認方法とスマホ開示!信用情報が消える年数を徹底検証に関心がある方へ、迷わずに進められる ヒントをご紹介します。
Q1:クレジットカードの審査に落ちた直後に信用情報開示をすると審査落ちの履歴も見えますか?
A1:はい、明確に確認できます。カード会社が審査のためにあなたの信用情報を照会した事実が「照会記録(申込情報)」として6か月間残ります。審査に落ちたという結果そのものは書かれませんが、照会記録があるにもかかわらず契約内容の登録がなされていないことで、他社から見ても「審査に落ちた」と即座に判別されます。
Q2:携帯電話料金の支払いが数日遅れただけでブラックリストに入りますか?
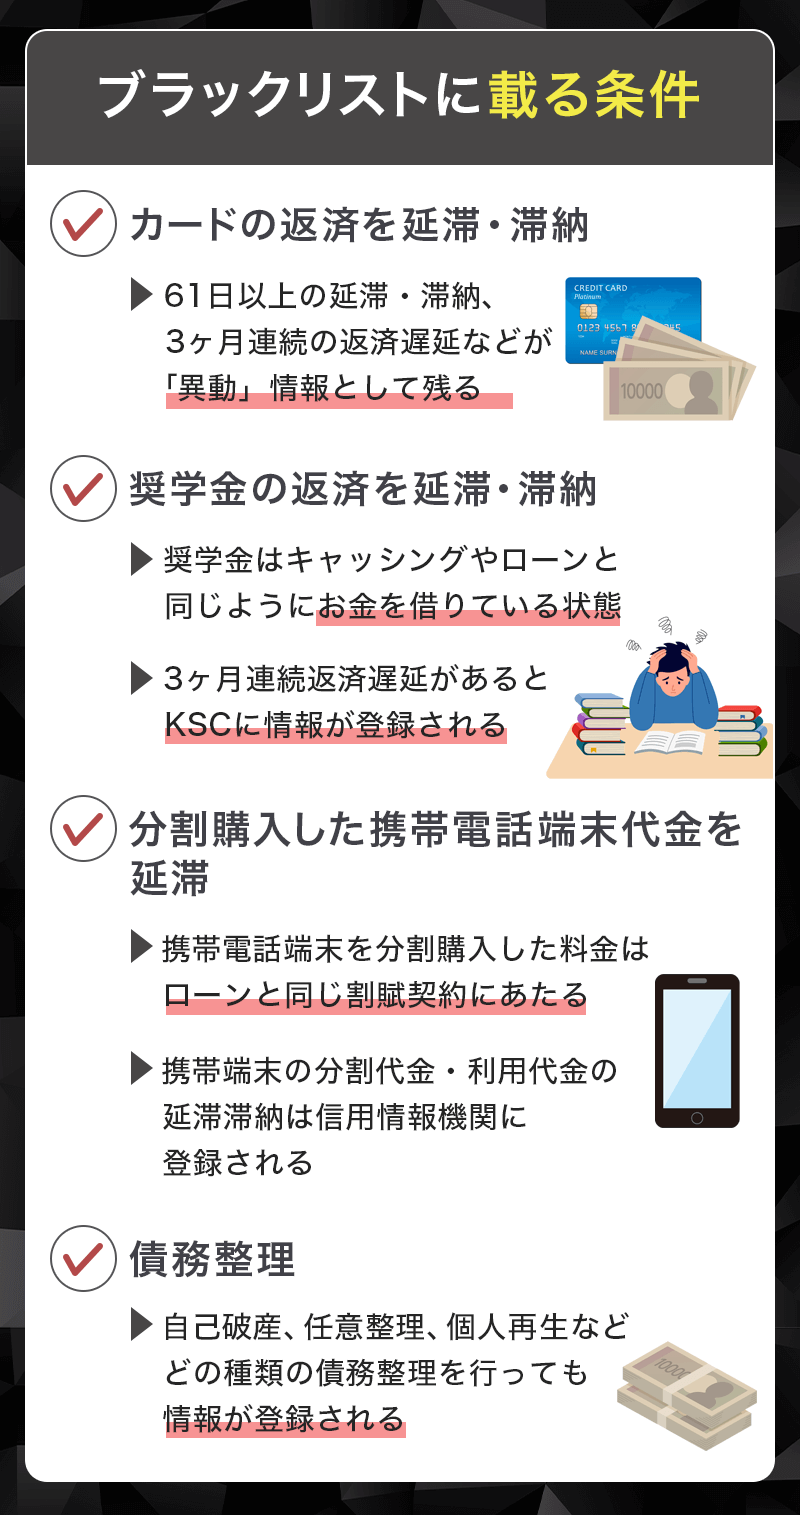
A2:数日程度の遅れで即座にブラックリスト(異動情報の登録)に入ることは原則ありません。ただし、端末代金の分割払いが含まれている場合、入金状況欄に遅延を示す「A」が記録されるリスクはあります。法的に「異動」と記録されるのは、一般的に引き落とし期日から61日以上または3か月以上の連続した滞納に達した場合です。
Q3:家族や勤務先に信用情報開示請求をしたことがバレる心配はありますか?
A3:一切ありません。信用情報の開示請求は個人情報保護法に基づいて厳格に保護されており、請求があった事実が勤務先や同居家族に通知されることは法的にあり得ません。スマートフォンによるオンライン開示(PDF閲覧)を利用すれば、自宅に郵送物が届くこともないため、完全に秘密裏で確認を完了させることが可能です。
Q4:信用情報機関に登録された異動情報は、弁護士や専門業者に頼めば早期に消去・削除できますか?
A4:不可能です。登録内容が事実である限り、弁護士や司法書士であっても信用情報を早期削除させる法的手段は存在しません。ネット上で「信用情報を綺麗に消します」と宣伝する業者は100%詐欺業者です。例外的に消去できるのは、同姓同名の別人と誤認登録されたケースや、金融機関側の明らかなシステム手違いによる誤登録があった場合のみです。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
