
事業主借とは?事業主貸との違いや確定申告の残高処理・仕訳を徹底解説

事業主借とは?事業主貸との違いや確定申告の残高処理・仕訳を徹底解説とは一体何なのか? 詳しい意味を簡潔に解説します。
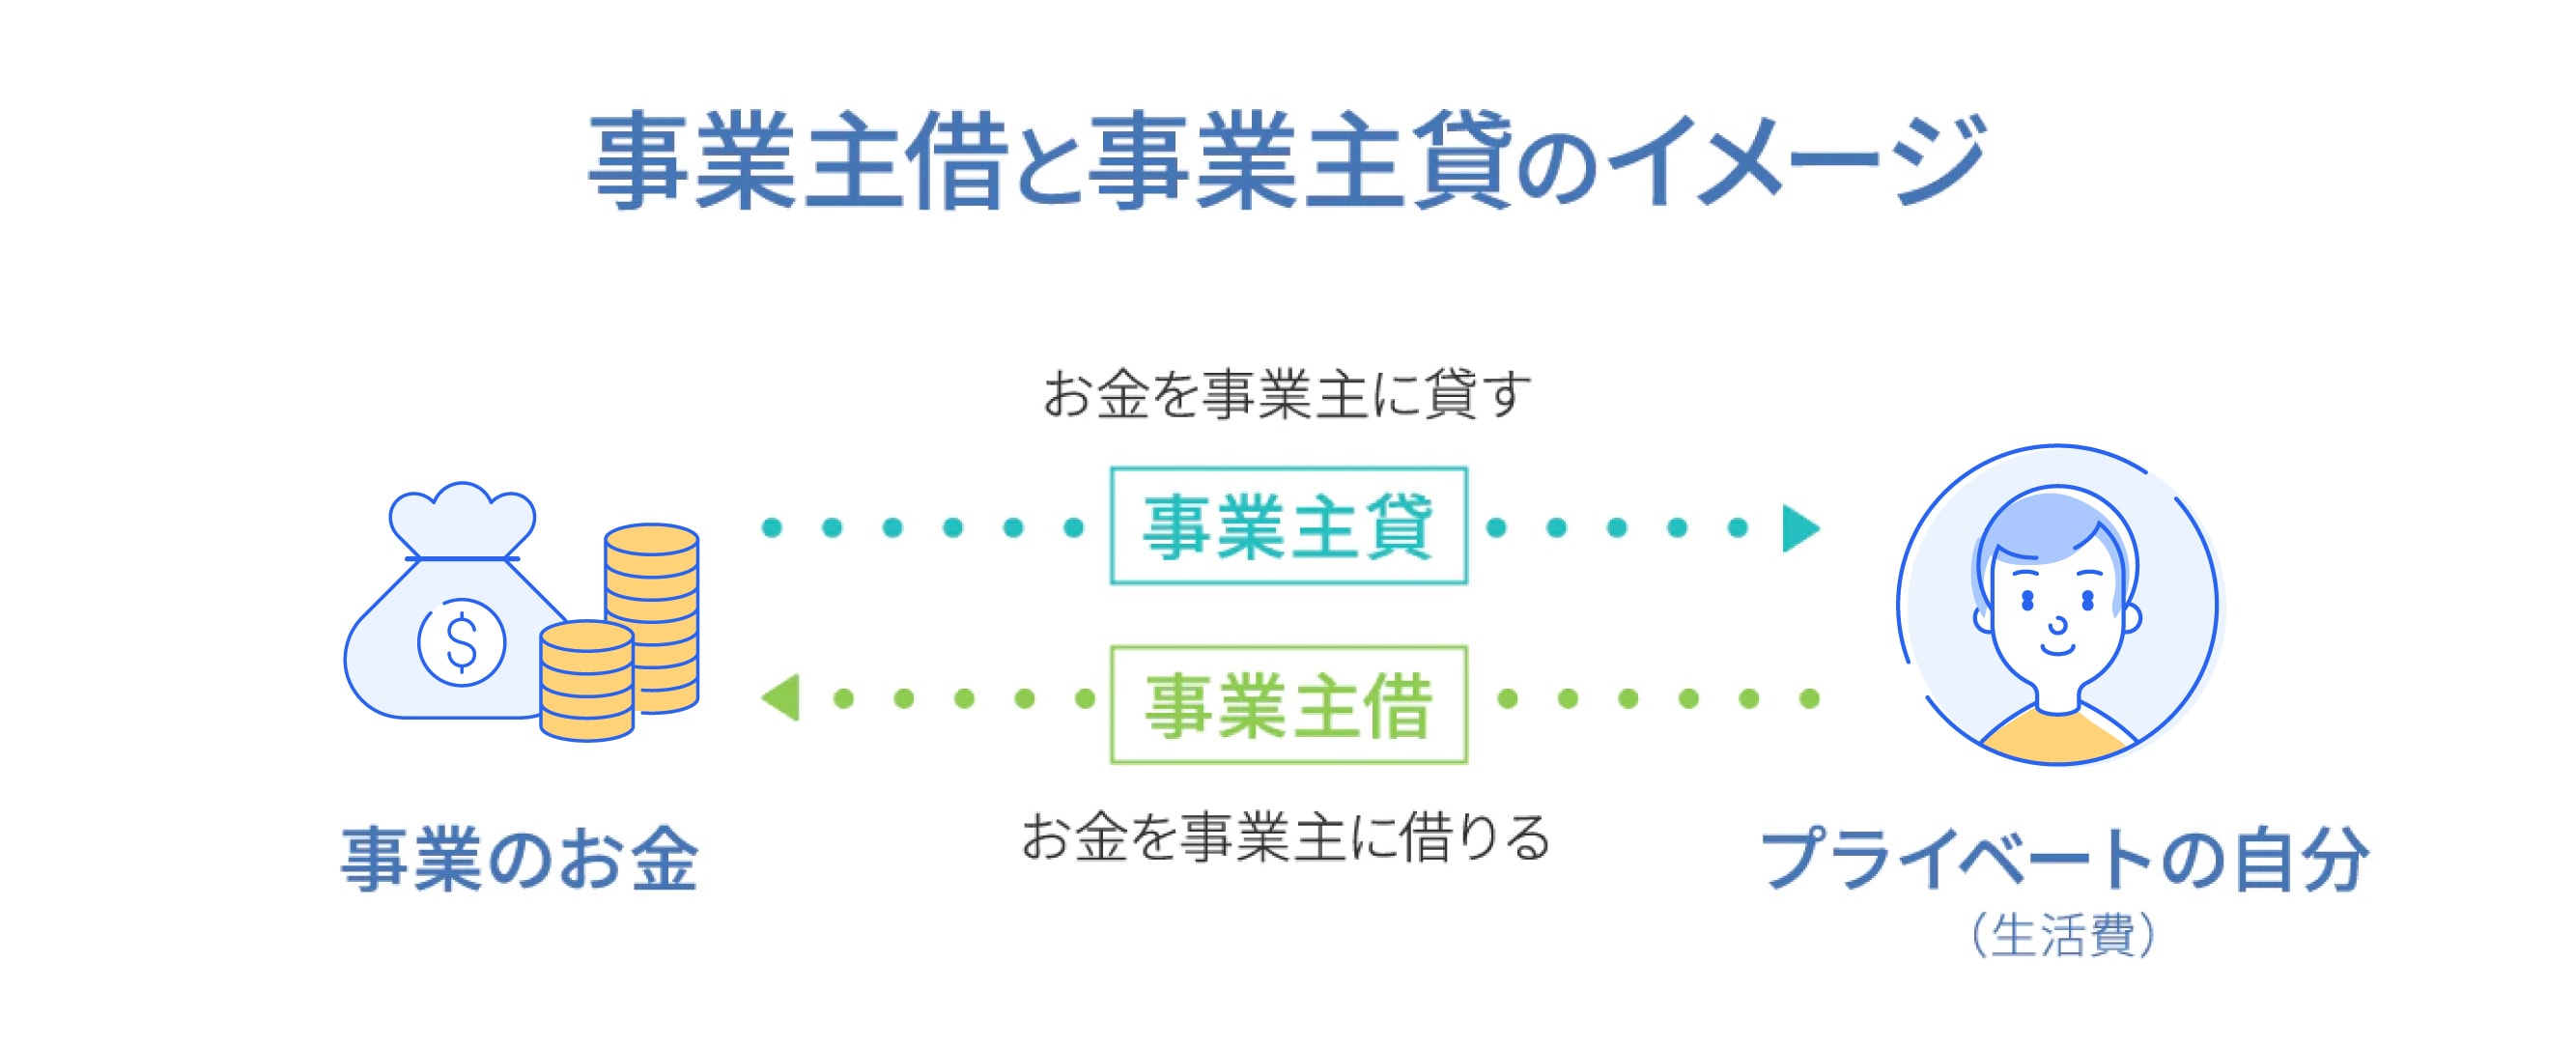
事業主借という勘定科目は、手軽に事業資金を融通できる柔軟性を持つ反面、個人事業主を破滅に導く甘い罠にもなり得ます。心理学や家族社会学では、自己と他者の責任範囲を健全に保つ概念を「心理的バウンダリー(境界線)」と呼びますが、個人事業主の財務管理においても全く同じ構造が存在します。
個人事業主が廃業に追い込まれる典型例は、「事業の赤字を個人の貯金(事業主借)で延々と補填し続け、公私の境界線が共依存のように曖昧になる」パターンです。自分の事業が真に利益を生み出しているのか、それとも個人の持ち出しによって延命しているだけなのかが見えなくなり、気づいたときには個人の資産まで底をつくという構造的リスクを抱えています。
この公私の共依存から脱却し、事業を強固に自立させるための判断基準は極めて明確です。
【事業主借の運用に向いている人(健全な事業者)】
・事業専用の銀行口座とクレジットカードを完全に分離して保有している
・ポケットマネーからの立替払いは月数回程度に抑え、領収書に立替理由を即座にメモしている
・事業主借の発生原因(どの個人資金から移動したか)を1円単位で証明できる
【運用を根本から見直すべき人(危険な事業者)】
・プライベートの生活口座から事業の仕入れ代金や経費を直接引き落としている
・事業資金が不足するたびに、明確な返済計画なしに私費から数万円ずつ継ぎ足している
・会計ソフトに同期された用途不明の出入金を、すべて「事業主貸」「事業主借」で処理して帳尻を合わせている
事業主借は「緊急避難の架け橋」に過ぎません。事業主借を多用している現状があるならば、それは財務の境界線が崩壊しかけているアラートです。法人成りを目指すか否かにかかわらず、「事業主個人」と「事業体」の間に強固な心理的・財務的バウンダリーを構築することこそが、長期的な事業継続を担保する唯一の防壁となります。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
