
保険の解約返戻金にかかる税金とは?2026年最新の計算法と落とし穴

保険の解約返戻金にかかる税金とは?2026年最新の計算法と落とし穴とは一体何なのか? 主要なファクトを整理してお届けします。
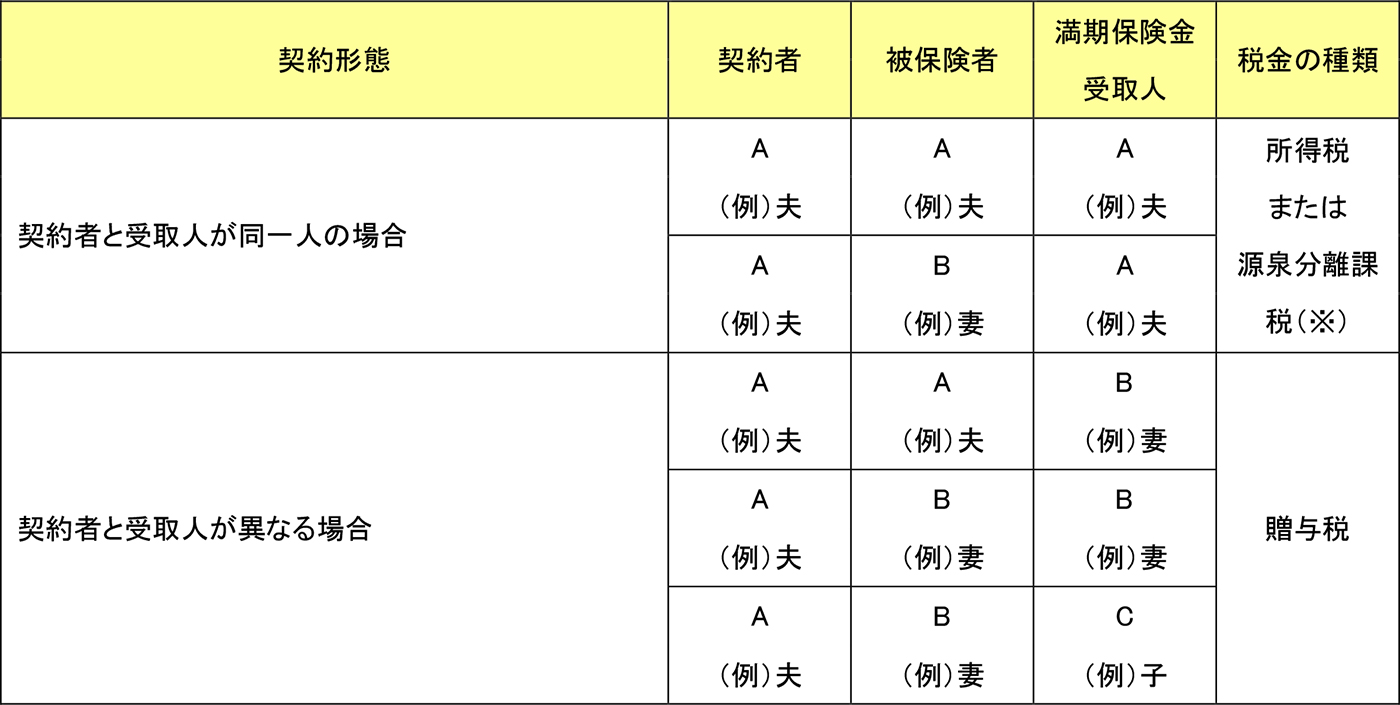
保険解約返戻金 一時所得の計算シミュレーションを具体的に把握しておきましょう。契約者と受取人が同一である場合の一時所得は、以下の法定算式によって算出されます。
【一時所得の課税対象額 算出式】
課税対象額 = ( 解約返戻金額 - 既払込保険料総額 - 特別控除50万円 ) × 1/2
この計算式が示す通り、得られた利益(返戻金 - 払込保険料)が特別控除の50万円以内に収まるのであれば、一時所得の金額は0円となり、課税関係は一切発生しません。なお、同一年内に競馬の払戻金や懸賞の当選金、満期保険金など他の一時所得がある場合は、合算して50万円を控除します。
では、具体的な事例で「確定申告が必要になるライン」を検証します。
【試算ケース:給与所得者(会社員・年収600万円)の解約事例】
・既払込保険料総額:320万円
・受け取った解約返戻金:420万円
・差益(利益):100万円
- 一時所得の総額:100万円 - 50万円(特別控除) = 50万円
- 総所得金額に算入する額(1/2後):50万円 × 1/2 = 25万円
給与所得者の場合、給与以外の所得が年間20万円以下であれば国の所得税確定申告を不要とする特例(解約返戻金 確定申告不要 基準)が設けられています。しかし、上記のケースでは算入額が25万円となり「20万円の基準」を上回っているため、確定申告が必須となります。
反対に、もし解約差益が80万円だった場合、特別控除50万円を引いた30万円を2分の1にすると15万円となります。この場合は「20万円以下」の基準を満たすため、国の所得税に関する確定申告は法令上不要となります。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
